导读:基金经理的管理规模,代表着投资者的一种投票。近期,我们看到全新的主动权益基金经理规模前二十。
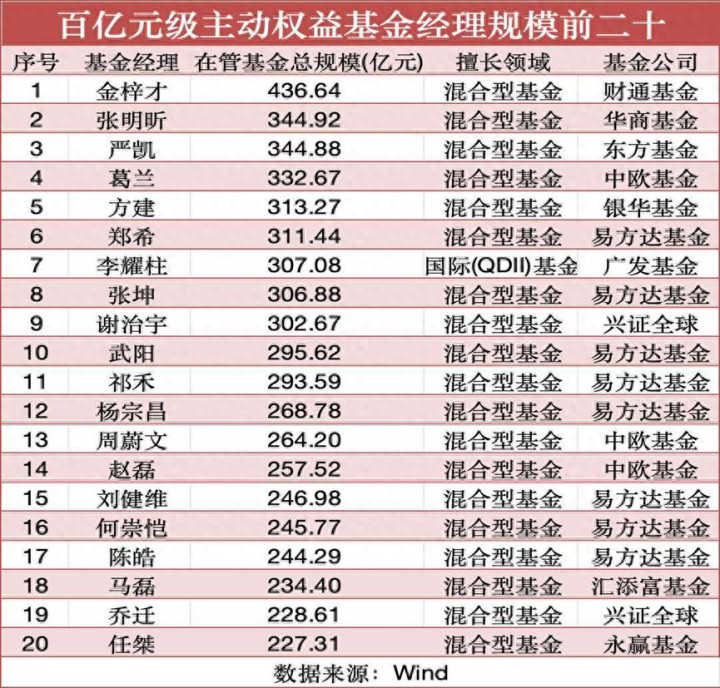
相比于2021年底,这份名单有几个显著的变化:
第一层变化,是行业赛道的更替。2021年底的时候,表现最好的行业赛道是消费、医药,和新能源。当时管理规模最大的基金经理也基本上来自这几个行业赛道。即便是偏向均衡风格的全市场基金经理,当时规模前20的基金经理也主要持仓在这些领域。而今天规模前二十的基金经理大多数来自TMT领域。这一层变化,说明基金经理的规模,和产业景气高度挂钩。对照此前2021年底的主动权益基金经理管理规模,只有五位基金经理还在今天的名单。
第二层变化,是规模最大基金经理的规模下降,平台力量的提升。2021年底的时候,最大规模基金经理管理超过了1000亿。今天,排名第一的基金经理管理规模也“仅”436亿。单一基金经理的规模容量在下降。但是我们也看到了平台的力量在体现。前二十名单中有8位基金经理来自易方达基金。
在过去这些年中,我们对部分榜单的基金经理有过一些访谈和研究。以下是一些我们的理解,希望对大家了解这些基金经理带来一些帮助。
01 财通基金 金梓才
我们很幸运,早在2020年1月就对当时刚刚展现光芒的金梓才做过访谈。今天,要在访谈这位全市场主动权益规模第一的基金经理,估计是难上加难。在那一次访谈中,金梓才就说过“一个好的成长股选手,须同时兼具Beta和Alpha的能力”。他是一个会寻找行业Beta的基金经理,特别擅长在成长领域捕捉到变化。
在6年前的访谈中,金梓才还谈到“用周期成长股的角度去看问题,大部分成长股本质上有周期性特征”。今天,越来越多人意识到成长投资的周期性,而金梓才是非常前瞻看到这个特征的。所以,周期+成长,构成了金梓才的投资底色。他追求投资中的收益弹性,而他认为最大的弹性是ROE和估值的双升。
理解了这些特点,我们就能理解金梓才产品的净值波动特征。虽然阶段性净值波动比较大,但是拉长看,他确实捕捉了多个产业Beta变化的那一段。
02 银华基金 方建
作为一名成长股选手,方建算是一股“清流”。在高波动的科技成长领域,他的换手率比较低,许多好公司会拿很长时间。他不是一名频繁交易的博弈选手,也不买乱抄的题材股。事实上,方建投资理念的底层,和价值投资比较接近。在2022年底的访谈中,他不断提到了芒格对他思维方式的影响,这在科技型基金经理中,算是比较少见的。
在投资框架上,方建是先选行业,再挑个股。他不太会在行业中做轮动,而是找到未来三五年成长确定性比较高的行业。他比较喜欢对1到N阶段的好公司下重手,这时候产业竞争格局是比较清晰的,优秀公司也更容易筛选出来。从业很多年的方建,一直希望在公募基金领域做得足够长。他认为只有时间足够长,才能真正给持有人赚到钱,否则也就是赚一个浪花。
理解了方建的底层框架,也明白为什么他在很多高波动的成长股上,能够拿得住、拿得久。
03 易方达基金 郑希
虽然没有正式访谈过郑希,但和他算是认识十几年的老朋友。我非常佩服郑希的一点是,他真的在科技产业中很专注。从2006年开始,郑希一直聚焦在科技产业的投研,经历了PC互联网、移动互联网、新能源汽车、AI产业革命等多个大周期。他让我佩服的是,无论科技产业在高峰还是低谷,他都一直在这个领域,做到了真正的穿越周期。他是少数同时管理投A股和海外科技产品的基金经理,这也让郑希有更全球化的视角。
他的核心投资理念朴素而深刻,相信技术迭代是科技投资的“第一性原理”。落实到投资体系上,他具有鲜明的“产业驱动”特征。这样的产业视角,使得郑希在投资中同时具备灵活性和纪律性。郑希不会过度预测遥远的未来,而是紧密跟踪产业信号的实质变化。他有科技产业的远大梦想,但也同时做到脚踏实地。
看到了郑希的专注和长期,就会明白为什么他能把不同的科技产业周期一个个叠加起来。
04 广发基金 李耀柱
李耀柱是国内极少数横跨美股海外、港股、A股投资的基金经理。他也是广发基金从交易员培养起来的优秀基金经理。可以说,李耀柱的成长轨迹,也体现了广发基金的培养体系和平台力量。在投资理念上,他重视科技的创新。他相信只有科技进步,才能不断推动创新,最终提升经济效率。所以,在李耀柱的持仓结构中,会看到明显创新的痕迹。
在自下而上的选股中,李耀柱特别看重企业ROE的生命周期。他偏好去买ROE处于上升趋势的公司。他曾经做过一个量化分析,无论是美股、A股还是港股,ROE上升过程中带来的超额收益,相比其他不同因子要高很多,是获得Alpha的甜蜜点。
看到了李耀柱的全球产品布局,也更能理解他投资框架的包容性。
05 易方达基金 武阳
和郑希类似,我们从未访谈过武阳,但因为早年工作的原因,也认识他很多年。客观来说,成为基金经理后的武阳,给了我们很大的惊喜。对于武阳的投资框架,我们把定义为“行业狙击手”。2011年毕业后加入易方达基金的武阳,最早是看周期属性的机械和军工。他见证了工程机械的历史大顶,也看到了一批公司在时代贝塔下行期跌幅超过80%。这样的经历,形成了武阳周期思维的框架。
武阳的能力圈很广,覆盖了科技属性的TMT和医药,周期属性的机械、有色和交运,稳定增长属性的食品饮料和社会服务,不被单一风格或行业限制。他和前面提到的郑希不同,并非一名纯粹的科技型基金经理。而是等待在他眼中具有相对确定性的行业机会。武阳是客观的,也会及时认错,对持仓不会有很强的执念。
理解了武阳的底层思维,也能明白他为什么能把适度的行业轮动做好。
06 易方达基金 祁禾
早在2020年3月,我们就对祁禾做过一次宝贵的访谈。今天,或许很难有机会再和管理规模293亿的他做访谈交流了。在那一次访谈中,祁禾就提到了供给侧的思维。今天,越来越多基金经理会从供给角度看行业竞争格局,但是放在6年多前,这样的思维框架是非常前瞻的。
早期祁禾的组合聚焦在新能源产业,但是他之所以能穿越周期,是对广义的制造业进行了拓圈。用一句话总结祁禾的投资哲学:重供给、重格局、重壁垒。他并非单一行业赛道风格的基金经理,而是更偏向自下而上选个股。在行业贝塔下行的过程中,他的持仓有比较明显的Alpha。也正是这样的框架,帮助祁禾在大制造中穿越了不同的行业周期。
理解了祁禾的特点,也不难发现他“精选个股、长期持有、低换手率”的组合特点。
07 中欧基金 周蔚文
我们有幸认识周蔚文多年,但从未做过一对一的访谈交流。不过早在2019年的时候,我们就提到周蔚文会是那个越老越值钱的基金经理。他是极少数拥有超过20年从业年限,还依然奋斗在一线做投资的基金经理。作为一名老将,周蔚文还是带有成长的投资风格,只是更偏好稳定成长类的公司。他不会买热门股,和市场保持一定距离,具有很强大的“心性”。记忆比较深的是2015年上半年题材股暴涨的牛市,周蔚文拿着一堆高质量公司不动,最后一轮牛熊下来,他整体业绩名列前茅。
所以,周蔚文最大的特点用两个词概括:稳定,进化。他经历了很多轮的周期,整体组合和个人状态一直是比较稳定的。生活中,他也是一名太极高手,内心极其平静。而在组合上,他会保持进化,规避老基金经理普遍的组合老化问题。
理解了周蔚文的特点,我们就会明白为什么他净值整体相对稳定,拿一段会创新高。
08 易方达基金 刘健维
我们没有访谈过刘健维,不过也在盘点易方达几位基金经理的时候,对他做过一些分析。他属于追求风险收益比和确定性的成长型基金经理。刘健维的投资框架可以概括为“在景气赛道中,以合理价格投资具备竞争优势的企业”。
刘健维的投资流程分为几个部分。首先,他会从中观比较视角出发,找到“1到10”需求爆发阶段的景气行业。其次,他会对具体公司的竞争力和估值做比较。即便景气再好,他也会看重“出价”。最后,他会构建一个风险收益特征均衡的组合,甚至会配置一些与成长主线相关度不高的资产。
理解了刘健维,就会发现他不是一个注重锐度的科技成长选手,但风险收益特征会比较好。
09 汇添富基金 马磊
2024年至今,我们有幸和马磊做过两次深度访谈。他是一名带有“极客”精神的科技型基金经理。虽说他的工作是管理组合,但实际上马磊大部分时间还是在做科技产业的研究。早在2024年8月,马磊就旗帜鲜明提出“全球正在加速进入Tech Big Bang科技大爆炸时代”。
马磊身上带有很强的汇添富“选股专家”烙印。他不是买行业赛道,而是在技术变革的产业中寻找阶段性最优秀的公司。他的超额收益中,既有行业策略也有个股选择,背后是通过全球视野对科技产业的理解。他也是一名极其勤奋的基金经理,经常会自己参加各种科技高峰论坛。他不是简单通过财报做投资,而是希望建立产业理解后,走在财报变化之前出手。
理解了马磊的投资理念,也就明白他为什么能对AI产业做出前瞻的布局。
写在最后
规模是一种信任,也是一种责任。这些管理规模排名前20的基金经理,基本上都代表着用户真金白银的投票。而另一方面,我们也需要对长期年化回报率有客观的认识。没有任何基金经理能够在任何市场环境下都表现很好。拉长时间看,要实现20%以上的年化收益率,都是难上加难。特别是在规模增长后,投资难度是客观提高的。
我们能做的是,帮助大家更好认识这些基金经理。每一个人都有自己的特点和优势。认识这些基金经理以及背后的平台,能帮助我们更好的选择基金产品。
最后的最后,本文在撰写过程中,没有使用任何的AI工具,完全是手工写作。如果觉得有价值,也希望大家帮忙点赞和转发!
- end-
按姓名首字母排序
亿腾证券提示:文章来自网络,不代表本站观点。